Mediatore creditizio iscritto all’OAM n. M538 Verifica (si apre in una nuova scheda)
Mediazione creditizia per PMI: ti affianchiamo nella ricerca del finanziamento adatto alla tua impresa
GrifoFinance è una società di mediazione creditizia con sedi a Milano e Cuneo. Affianchiamo le PMI italiane nell’accesso al credito bancario, alla finanza agevolata e agli strumenti alternativi, mettendo a confronto le soluzioni proposte da più operatori.
- Ricontatto entro 48 ore
- Prima valutazione senza impegno
- Dati trattati secondo il GDPR
Non siamo una banca e non eroghiamo finanziamenti: mettiamo in contatto le imprese con gli intermediari finanziari. L’esito di ogni richiesta dipende dalla valutazione dell’intermediario. Prima di ogni operazione ricevi i fogli informativi.
Da dove parti
Dal tuo problema, non dal nostro catalogo
Scegli la situazione più vicina alla tua. Qui trovi i servizi che di solito si valutano in questi casi e uno strumento gratuito da provare subito.
Mi serve liquidità adesso
Incassi in ritardo, un picco di spese o un ordine da anticipare: si valutano strumenti per ottenere risorse in tempi più brevi e tenere in equilibrio il capitale circolante.
Strumento gratuitoStress test della liquiditàDevo finanziare un investimento
Macchinari, impianti, immobili o nuovi progetti: si confrontano le formule di finanziamento e le agevolazioni pubbliche disponibili per la tua impresa.
Strumento gratuitoComparatore mutuo o leasingLa banca mi ha detto no
Un rifiuto ha una causa da capire. Si parte dall’analisi di rating e Centrale Rischi per vedere dove si può intervenire e quali alternative esistono.
Strumento gratuitoTermometro della bancabilitàNon sai quale situazione è la tua? Raccontacela in due minuti: ti ricontattiamo per una prima valutazione senza impegno.
Richiedi un’analisi gratuitaLe informazioni di questa pagina sono generali e non costituiscono una consulenza personalizzata né una garanzia di ottenere un finanziamento. L’esito dipende dalla valutazione dell’intermediario finanziario.
I nostri servizi
Tutto quello che serve alla tua impresa, in un unico punto di riferimento
Operiamo come mediatore creditizio iscritto all’OAM: mettiamo in relazione le imprese con gli intermediari autorizzati e le accompagniamo nella valutazione del fabbisogno e nella preparazione della pratica.
Consulenza finanziaria d’impresa
Analisi della situazione economico-finanziaria, pianificazione dei fabbisogni e rapporto tra banca e impresa.
Finanziamenti aziendali
Ricerca e confronto delle soluzioni di credito proposte dagli intermediari convenzionati.
Mutui aziendali
Finanziamenti a medio-lungo termine per immobili, impianti e progetti di sviluppo.
Leasing
Leasing strumentale e immobiliare per acquisire beni utili all’attività d’impresa.
Factoring
Cessione dei crediti commerciali per anticipare gli incassi e gestire il capitale circolante.
Crediti fiscali
Valutazione della cessione o della compensazione dei crediti fiscali dell’impresa.
Finanza agevolata
Individuazione delle agevolazioni nazionali ed europee compatibili con il progetto dell’impresa.
Bancabilità e Centrale Rischi
Lettura del rating e delle segnalazioni in Centrale Rischi per capire come le banche vedono l’impresa.
Come lavoriamo
Un metodo prima del prodotto, persone con nome e cognome
Non partiamo da un finanziamento da proporre, ma dall’analisi dell’impresa e dei suoi obiettivi. Ecco come ci muoviamo accanto all’impresa e ai professionisti che la seguono, e chi decide che cosa.
Schema semplificato dei ruoli. L’impresa può rivolgersi a GrifoFinance anche direttamente. I dati passano da un soggetto all’altro solo con il consenso dell’impresa.
- Il professionista resta al centroGrifoFinance affianca il commercialista o il consulente di fiducia con competenze specifiche sul credito: non lo sostituisce e non si sovrappone al suo rapporto con il cliente.
- Una regia per la praticaDall’analisi della bancabilità alla preparazione dei documenti, coordiniamo il lavoro e il dialogo con gli intermediari, con condizioni chiare.
- La decisione resta a chi la prendeL’impresa decide se procedere; banche e altri intermediari valutano e deliberano in piena autonomia. GrifoFinance non garantisce l’esito.
- Il metodo in sette fasi
- 1Analisi
- 2Diagnosi
- 3Strategia
- 4Strumenti
- 5Preparazione
- 6Esecuzione
- 7Monitoraggio
Chi ti affianca
GrifoFinance è iscritta all’elenco dei mediatori creditizi OAM n. M538: verifica l’iscrizione (si apre in una nuova scheda). Ecco chi guida la società: il Presidente, la fondatrice e il Consiglio di Amministrazione.
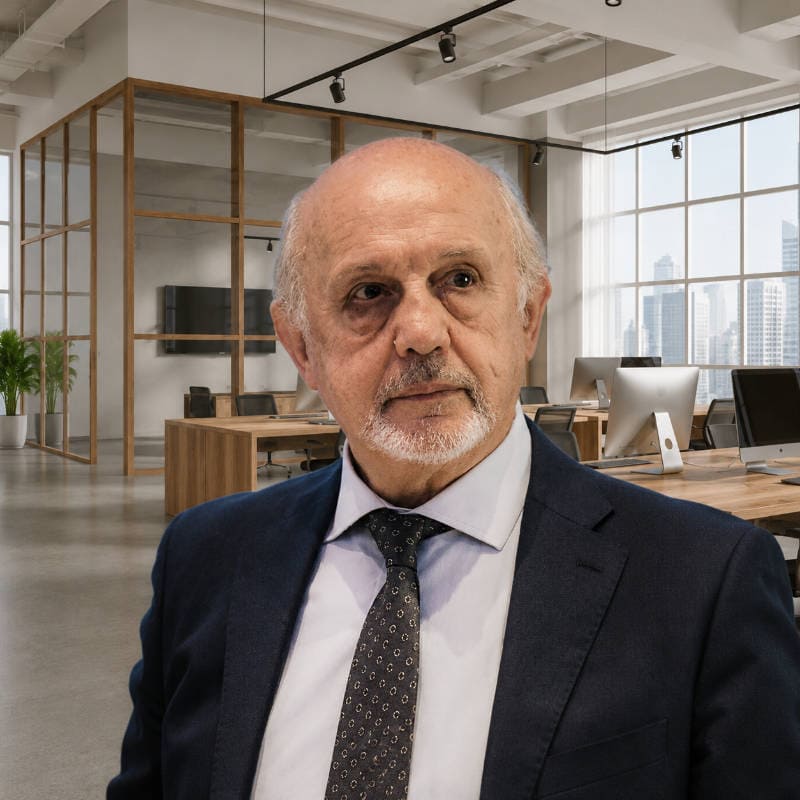
Michele Quaranta
Presidente
Oltre trent’anni di esperienza nel settore bancario, già Direttore Generale della BCC di Pianfei e Rocca de’ Baldi.
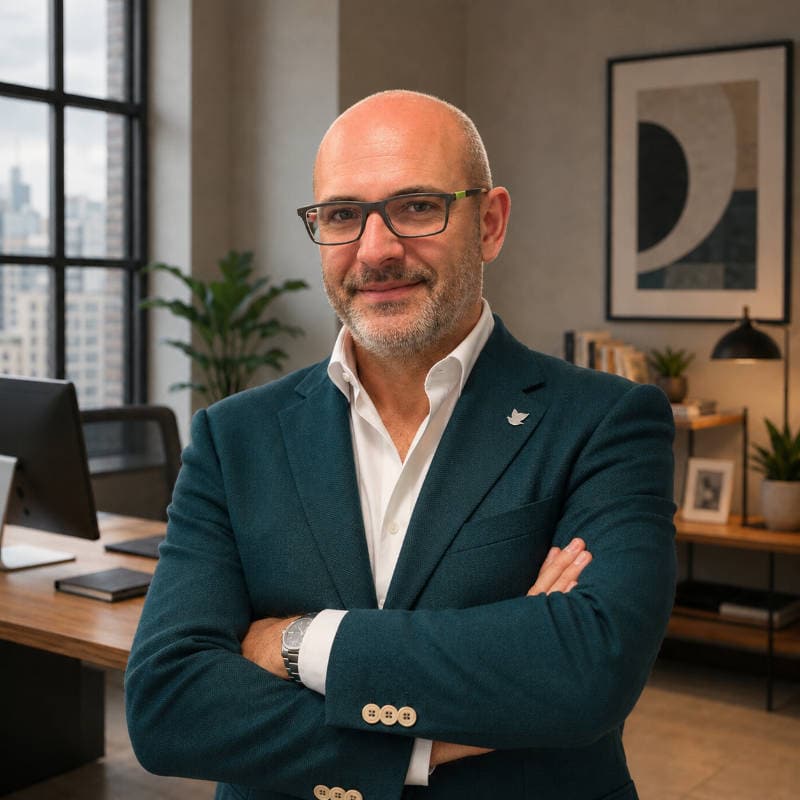
Gianluca Damilano
Consigliere di amministrazione
Mediatore creditizio iscritto OAMEsperienza nel credito alle imprese e nella consulenza finanziaria specialistica, al fianco di PMI e professionisti.
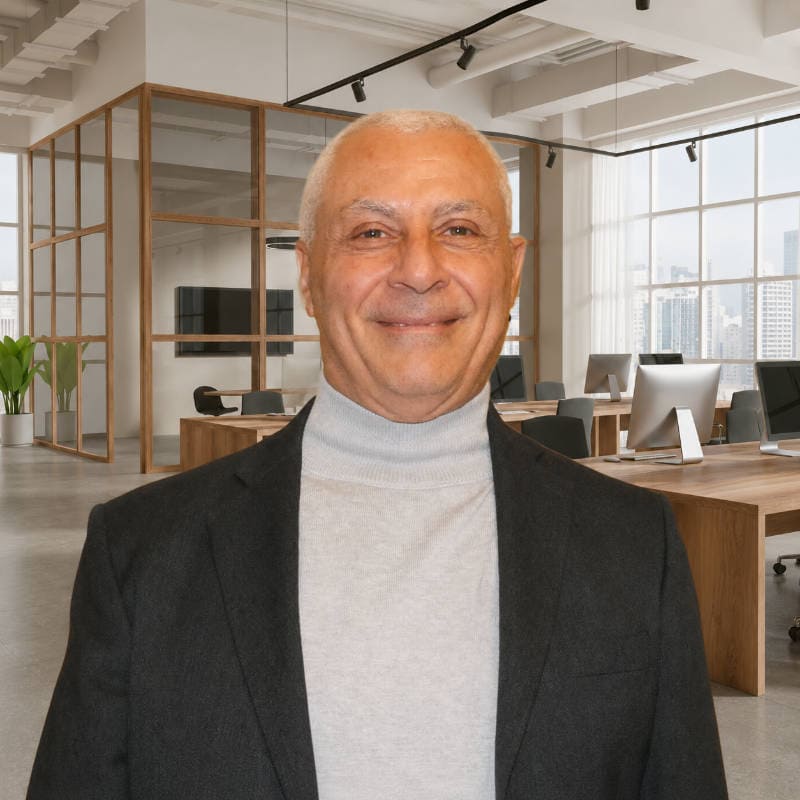
Lello Piperno
Consulente d’impresa e Board Member
Mediatore creditizio iscritto OAMDa oltre trent’anni al fianco delle PMI nel credito e nelle strategie finanziarie.
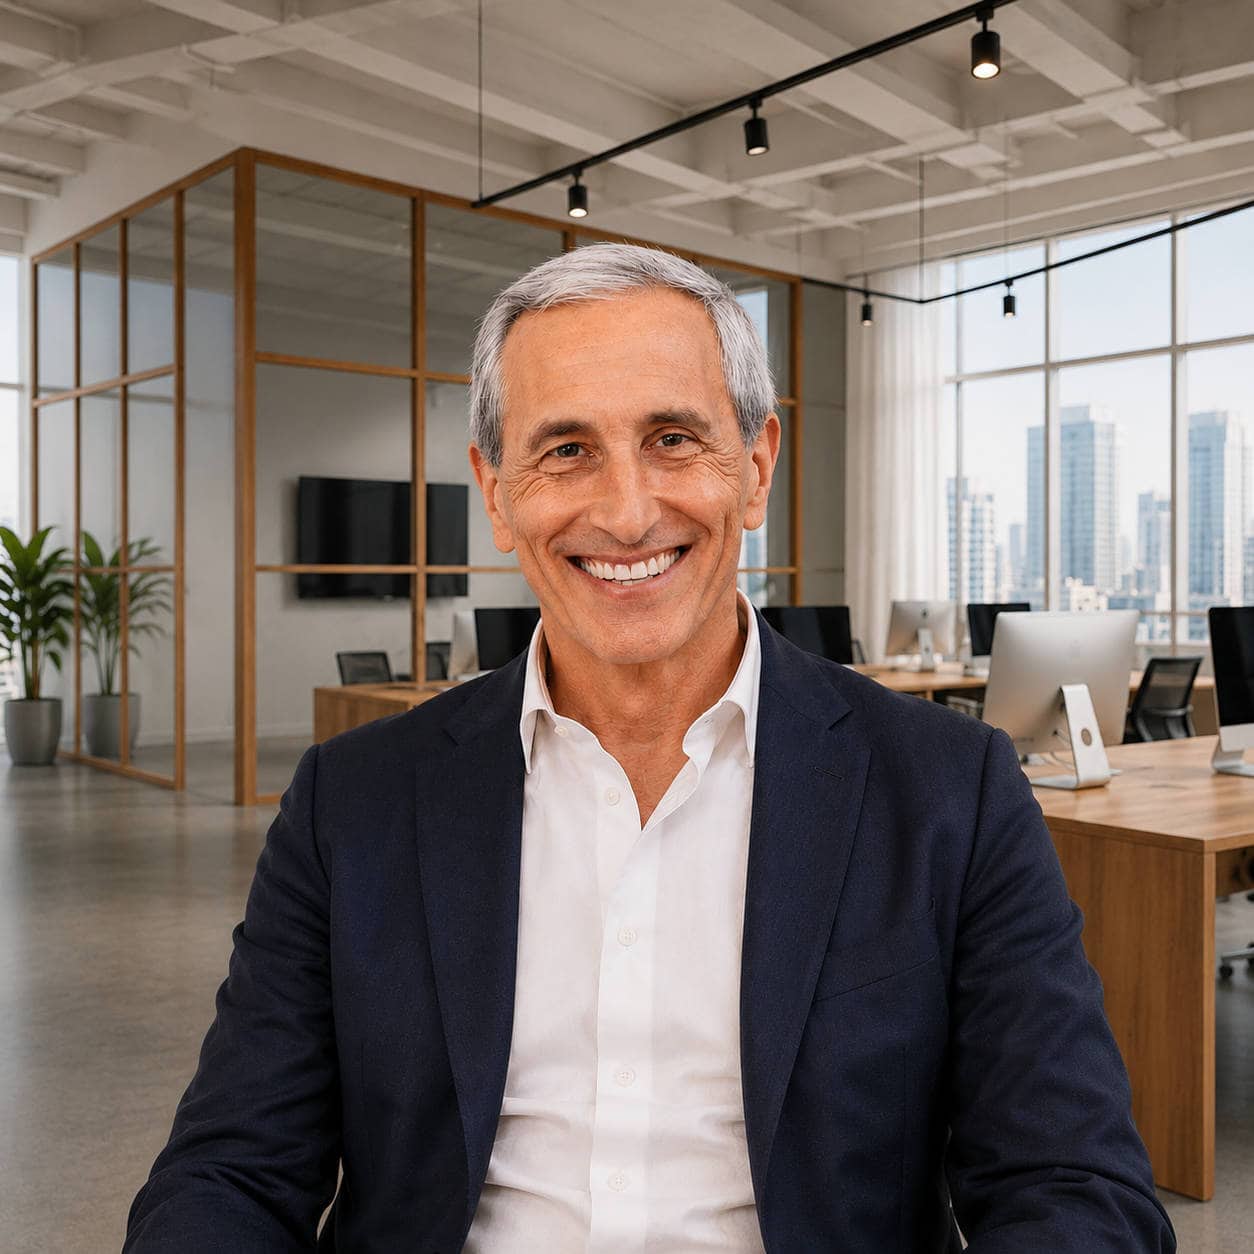
Andrea Eiraudo
Consigliere di amministrazione
Mediatore creditizio iscritto OAMOltre trent’anni di esperienza nel settore finanziario e del leasing, con incarichi direttivi in primari gruppi nazionali.
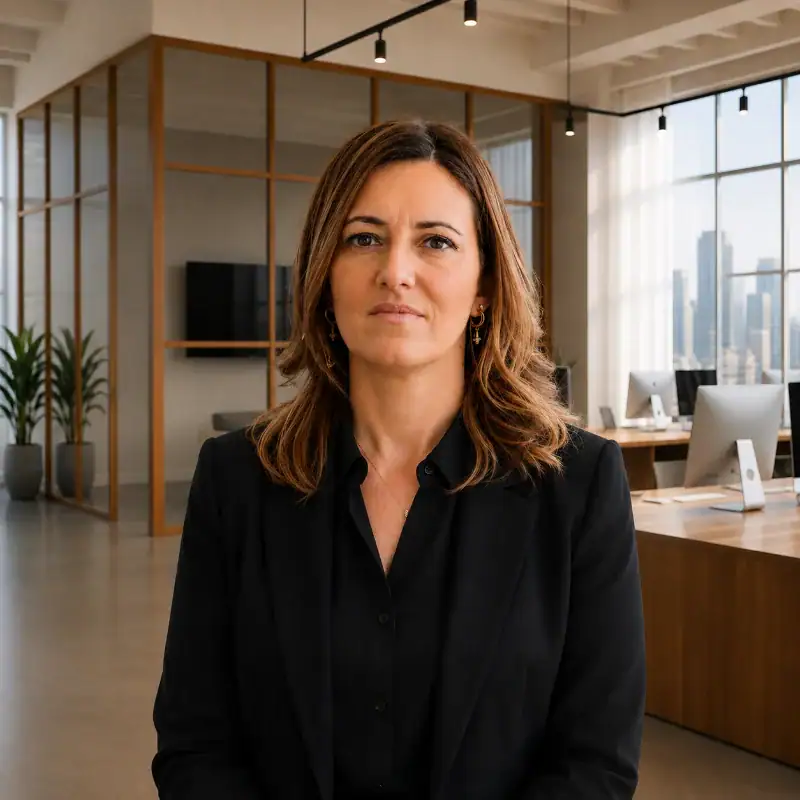
Manuela Ferrero
Founder e Responsabile Divisione Corporate Lending
Mediatore creditizio iscritto OAMOltre vent’anni nel settore bancario e nella finanza d’impresa, già CFO e Amministratore Delegato in ambito industriale.
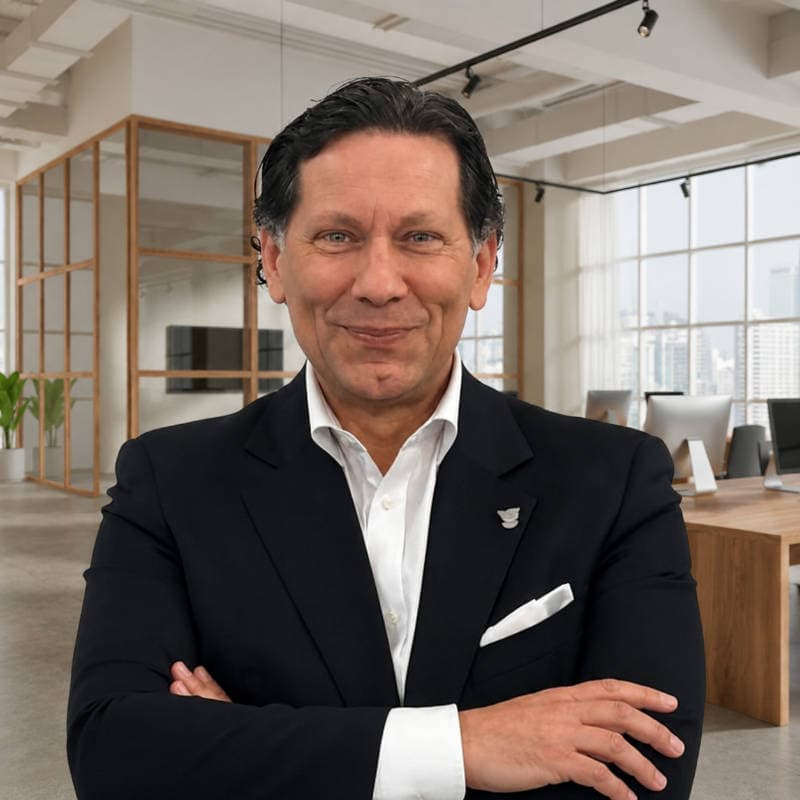
Vincenzo Basile
Board member delegato AML e Responsabile Antiriciclaggio
Mediatore creditizio iscritto OAMOltre quarant’anni di esperienza in compliance, governance dei rischi e settore assicurativo.
Il metodo descrive come lavoriamo e non garantisce l’esito delle richieste, che dipende sempre dalla valutazione dell’intermediario finanziario.
Struttura e responsabilità
Una società organizzata, con ruoli e regole verificabili
GrifoFinance opera in un quadro regolamentato e rende pubblici dati societari, iscrizione, procedure e responsabilità: chi vuole può verificare chi siamo, cosa facciamo e chi risponde.
Come siamo organizzati
Presidente e Consiglio di Amministrazione
Indirizzano la società e ne rispondono. Trovi nomi e ruoli nella sezione sulle persone, qui sopra.
- Mediazione creditizia
- Leasing
- Comunicazione
- Back office e segreteria
- Compliance, Risk Management e AML · Arianna La Rocca, Responsabile Funzione di Controllo
- Antiriciclaggio · Vincenzo Basile, Responsabile Antiriciclaggio
- Reclami e segnalazioni · procedure documentate e pubbliche, qui sotto
Chiarezza sul nostro ruolo
- 01Non siamo una bancaNon concediamo direttamente il credito richiesto dal cliente.
- 02Non siamo un semplice segnalatoreNon inoltriamo una richiesta senza analizzarne struttura e sostenibilità.
- 03Non sostituiamo gli intermediariLe banche e gli altri intermediari mantengono piena autonomia nelle loro valutazioni.
- 04Non promettiamo l’esitoLe operazioni dipendono da requisiti, istruttorie e decisioni di soggetti terzi.
Regole e documenti, a portata di clic
- Codice eticoPDF (si apre in una nuova scheda)
- Regolamento sulla trasparenzaPDF (si apre in una nuova scheda)
- Foglio informativo per le impresePDF (si apre in una nuova scheda)
- Foglio informativo per le persone fisichePDF (si apre in una nuova scheda)
- Procedura per i reclamiPDF (si apre in una nuova scheda)
- Rendiconto annuale dei reclamiPDF (si apre in una nuova scheda)
- Policy antiusuraPDF (si apre in una nuova scheda)
- Segnalazioni (whistleblowing)PDF (si apre in una nuova scheda)
I documenti sono quelli pubblicati dalla società e possono essere aggiornati: consulta sempre l’ultima versione. Le informazioni di questa pagina hanno finalità informativa.
Esempi di percorso
Come ragioniamo davanti a una richiesta di finanziamento
Sei situazioni tipiche delle PMI, raccontate nella loro logica: qual è il problema, come si analizza, quale strumento si valuta. Apri quella che somiglia di più alla tua.
Leasing per un nuovo macchinarioManifatturiero · Leasing strumentale
Un’impresa manifatturiera deve aumentare la capacità produttiva senza assorbire troppa liquidità e senza appesantire la struttura finanziaria.
Bilanci, andamento degli ordini, capacità di rimborso, debiti esistenti, valore del bene e sostenibilità del canone.
Il leasing strumentale a confronto con un finanziamento ordinario, in base alla vita utile del bene.
Cosa insegnaLo strumento deve essere coerente con la natura e la durata economica dell’investimento.
Approfondisci il leasing aziendaleCrescita e capitale circolanteServizi B2B · Finanziamento a medio termine
Un’impresa in crescita vede aumentare il fatturato, ma anche l’assorbimento di cassa, per i tempi di incasso e gli acquisti anticipati.
Si ricostruisce il ciclo monetario e si distingue il fabbisogno strutturale da quello temporaneo.
Un finanziamento a medio termine con durata coerente con lo sviluppo, per non dipendere solo da affidamenti a revoca.
Cosa insegnaLa crescita può generare fabbisogno finanziario anche in imprese sane e redditizie.
Approfondisci i finanziamenti aziendaliFactoring per riequilibrare incassi e pagamentiForniture industriali · Anticipo crediti
Un’azienda con clienti solidi incassa a tempi lunghi, mentre i fornitori chiedono pagamenti più ravvicinati.
Qualità dei debitori, concentrazione del portafoglio, storico degli incassi, contestazioni commerciali e contratti.
Il factoring, che guarda alla qualità dei crediti oltre che alla solidità patrimoniale dell’impresa.
Cosa insegnaI crediti commerciali possono essere una leva finanziaria, non solo una voce di bilancio.
Approfondisci il factoringMutuo per acquistare la sede operativaDistribuzione · Mutuo ipotecario aziendale
Una PMI vuole sostituire il canone di locazione con l’acquisto della sede, mantenendo un rimborso sostenibile.
Immobile, sostenibilità della rata, rapporto tra mezzi propri e debito, costi dei lavori e impatto sulla gestione.
Un mutuo che copra acquisto, riqualificazione e costi accessori, presentati come un unico progetto.
Cosa insegnaUn investimento immobiliare aziendale va valutato come progetto industriale e finanziario insieme.
Approfondisci i mutui aziendaliUna richiesta complessa, con criticità bancarieEdilizia e impiantistica · Riorganizzazione del debito
Un’impresa con attività sostenibile ha una struttura finanziaria frammentata e una pratica difficile da leggere per gli intermediari.
Posizione finanziaria netta, debito per natura e durata, Centrale Rischi e aree da correggere prima della richiesta.
Una richiesta suddivisa per finalità, con documentazione ordinata e una narrazione finanziaria chiara.
Cosa insegnaNei casi complessi, la qualità della struttura e della documentazione è parte della soluzione.
Approfondisci la ristrutturazione del debitoUn investimento con agevolazioneTecnologia e servizi · Finanziamento e contributo
Un’impresa individua un’opportunità agevolativa, ma deve coordinare contributo, anticipo dei costi e tempi di rendicontazione.
Cronoprogramma, spese ammissibili, quota di mezzi propri, flussi di cassa e sostenibilità di un finanziamento ponte.
Un finanziamento coordinato con i tempi dell’incentivo, senza considerare il contributo come liquidità immediata.
Cosa insegnaUn incentivo funziona solo se è inserito in una pianificazione finanziaria realistica.
Approfondisci la finanza agevolataOgni operazione dipende dalla situazione dell’impresa, dalla documentazione, dalla capacità di rimborso e dalle valutazioni autonome degli intermediari: un caso simile non è automaticamente equivalente.
Centro di competenza
Strumenti, analisi e servizi: un percorso per ogni tema della finanza d’impresa
Cinque aree di competenza. Per ciascuna trovi uno strumento gratuito da provare, approfondimenti scritti da professionisti e il servizio collegato. Gli approfondimenti indicano sempre se provengono dal nostro blog o da GrifoNews.
Bancabilità e Centrale Rischi
Come le banche leggono l’impresa: rating, Centrale Rischi e segnali che pesano sulla richiesta di credito.
Strumenti gratuiti
Da leggere
- Bancabilità delle PMI: che cosa la vigilanza impone alla banca di guardareGrifoNews (si apre in una nuova scheda)
- Centrale Rischi: cosa vede davvero la banca quando valuta un’impresaGrifoNews (si apre in una nuova scheda)
Sostenibilità del debito
Quanto debito l’impresa può sostenere nel tempo, in base ai flussi di cassa.
Strumenti gratuiti
Da leggere
- DSCR: il numero che dice se l’impresa riuscirà a pagare i propri debitiGrifoNews (si apre in una nuova scheda)
- Capacità finanziaria residua: perché non conviene utilizzare tutto il debito sostenibileBlog GrifoFinance
Liquidità e capitale circolante
Come incassi, pagamenti e magazzino assorbono cassa, anche quando l’impresa è in utile.
Strumenti gratuiti
Da leggere
- L’impresa può essere in utile e non avere più denaro: il capitale circolante spiegato agli imprenditoriGrifoNews (si apre in una nuova scheda)
- Cash flow aziendale: come individuare in anticipo il momento in cui servirà nuova finanzaBlog GrifoFinance
Finanza agevolata e crediti fiscali
Contributi, incentivi e crediti fiscali: quanto può valere un’agevolazione e come si coordina con il finanziamento.
Strumenti gratuiti
Da leggere
- Finanziamenti agevolati per le PMI: quali opportunità concrete sono disponibili nell’ultimo trimestre 2026Blog GrifoFinance
- Bonus edilizi 2027, la manovra riapre la partita: cosa cambia per imprese, cantieri e investimentiGrifoNews (si apre in una nuova scheda)
Costo del credito e scelta dello strumento
Quanto costa davvero il credito e quale strumento è coerente con l’esigenza.
Strumenti gratuiti
Da leggere
- Finanziamenti alle imprese: perché il tasso d’interesse non basta per capire quanto costa davvero il creditoBlog GrifoFinance
- Factoring o anticipo fatture: quando conviene davvero?GrifoNews (si apre in una nuova scheda)
I calcolatori sono simulazioni indicative basate sui dati inseriti: non costituiscono un’offerta di finanziamento, una consulenza personalizzata né una garanzia di esito.
Domande frequenti
Le domande che ci fanno più spesso
Risposte chiare su costi, regole e modo di lavorare, prima ancora di scriverci. Se non trovi la tua, siamo a un messaggio di distanza.
Quanto costa la prima analisi?
La prima analisi della tua situazione è gratuita e senza impegno. Ti spieghiamo in chiaro quali soluzioni hai e a quali condizioni, prima di qualsiasi decisione.
Siete una banca? Erogate voi i finanziamenti?
No. GrifoFinance svolge attività di mediazione creditizia: mette in contatto le imprese con gli intermediari finanziari e le accompagna nella preparazione e nella presentazione della pratica. La decisione finale spetta sempre all’intermediario.
Quali sono i costi del vostro servizio?
Le condizioni economiche dipendono dal servizio richiesto e sono indicate nei fogli informativi, che ricevi prima di ogni operazione: foglio informativo per le imprese e regolamento interno sulla trasparenza.
GrifoFinance è un soggetto regolamentato?
Sì. Siamo iscritti all’elenco dei mediatori creditizi presso l’OAM al n. M538 e operiamo nel rispetto della normativa vigente. L’iscrizione è verificabile sul registro pubblico dell’OAM (si apre in una nuova scheda).
La mia banca mi ha già detto no. Potete aiutarmi comunque?
Possiamo aiutarti a capire perché è arrivato il rifiuto, attraverso la Centrale Rischi e il rating bancario, e a valutare come migliorare la tua bancabilità e quali alternative esistono, incluso il crowdlending. Non possiamo garantire che l’esito cambi: dipende dalla tua situazione e dalle valutazioni degli intermediari.
In quanto tempo ottengo una risposta?
Ti ricontattiamo entro 48 ore dalla richiesta. I tempi di valutazione e di delibera dipendono dallo strumento e dall’intermediario, e te li indichiamo caso per caso.
Come vengono trattati i miei dati?
I dati che ci affidi sono trattati nel rispetto del GDPR e solo per rispondere alla tua richiesta. Trovi tutti i dettagli nella Privacy Policy.
Come posso presentare un reclamo?
Puoi consultare la procedura interna per la gestione dei reclami e il rendiconto annuale. Per le controversie con intermediari bancari e finanziari esiste anche l’Arbitro Bancario Finanziario: leggi la guida all’uso del portale ABF.
Le risposte hanno finalità informativa e non costituiscono consulenza personalizzata. Per la tua situazione specifica contattaci.
Contatti
Raccontaci la tua impresa: partiamo dalla tua situazione
Compila il modulo: un nostro consulente ti ricontatterà entro 48 ore per una prima valutazione, gratuita e senza impegno.
- 1Ci racconti in poche righe di cosa ha bisogno la tua impresa.
- 2Ti ricontattiamo per capire meglio la situazione e i documenti utili.
- 3Ti indichiamo le strade possibili e le condizioni, che trovi nei fogli informativi, prima di qualsiasi decisione.
GrifoFinance Consulenza e Mediazione Creditizia S.r.l. · P.IVA e C.F. IT11994690961 · Capitale sociale € 120.000 i.v. · Mediatore creditizio iscritto all’OAM n. M538 (verifica (si apre in una nuova scheda)). Prima di ogni operazione ricevi i fogli informativi. Trovi tutti i documenti di trasparenza, i reclami e le informative in fondo alla pagina.